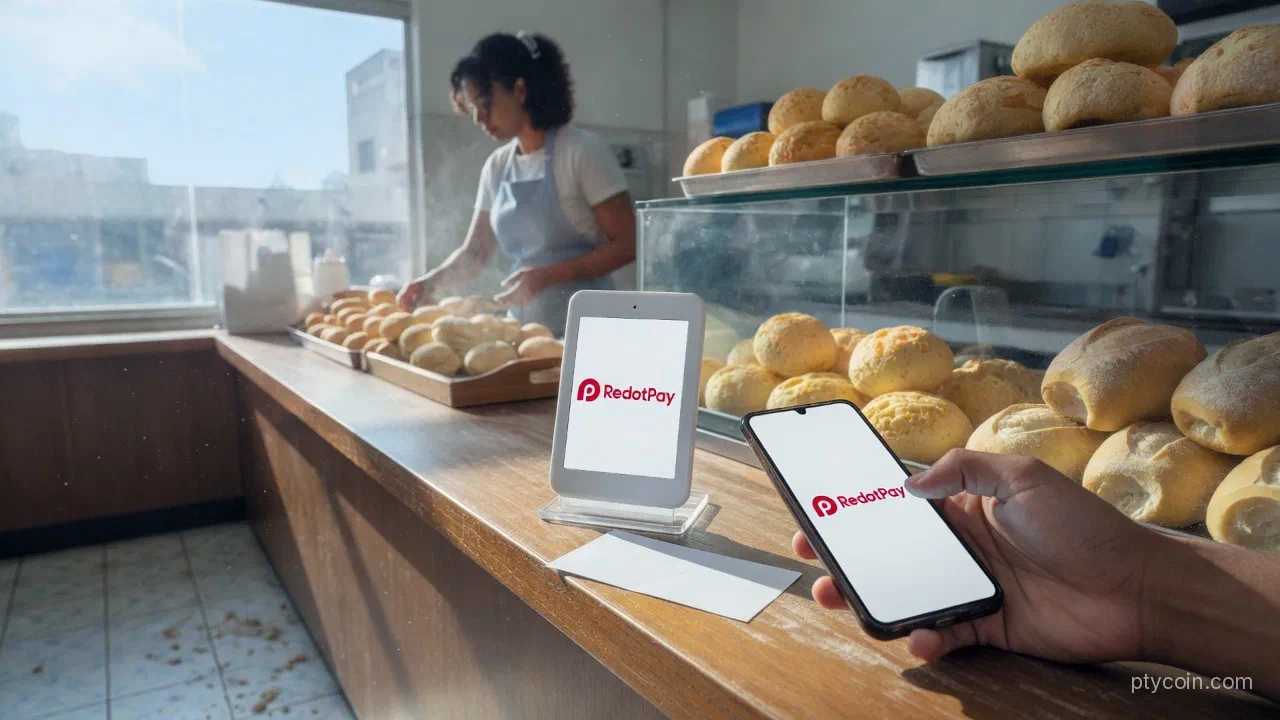
RedotPay dijo el 8 de septiembre de 2026 que ya puedes escanear para pagar en comercios locales de Brasil, Colombia y Perú, liquidando desde saldos cripto dentro de su app. La empresa lo presenta como pagos Instant QR para el gasto diario, no como otro pase de tarjeta.
Sus cuentas regionales en portugués y español repitieron la misma lista de tres países ese mismo día. Trata esa lista de corredores como afirmación de RedotPay hasta que publiquen por escrito una tabla de comisiones y los rieles con nombre.
Lo que promete de verdad la página del producto
La página Scan to Pay de RedotPay describe Instant QR como pagar café, taxis y supermercado escaneando el código del comercio, sin “preconversiones” del lado del usuario. Dice que la función trabaja con sistemas QR locales de bancos y billeteras, liquida en segundos con stablecoins y muestra el tipo de cambio y cualquier comisión antes de confirmar.
Esa es la promesa pública del producto. Los posts del 8 de septiembre nombran los tres mercados sudamericanos; no publican una lista con nombre de qué estándares nacionales están cableados en cada país (por ejemplo Pix en Brasil, Bre-B en Colombia o el QR interoperable de billeteras en Perú). Hasta que RedotPay imprima esos nombres, reporta los países y el lenguaje de “red QR local”, no un riel concreto que no puedas verificar en el anuncio.
El flujo, según la página del producto y la guía QR anterior de RedotPay, es familiar: abres la app, tocas escanear, apuntas al código de un comercio compatible, revisas monto y tipo de cambio, confirmas. El lanzamiento de abril de 2026 estrenó Instant QR contra VietQR en Vietnam y QRPh en Filipinas. Sudamérica es una expansión de ese patrón, no una categoría de producto nueva.
Por qué el QR local es la superficie de gasto que importa
En Brasil, Colombia y Perú, el checkout que la gente ya confía es un QR en el mostrador, no un ticker cripto. El Pix de Brasil convirtió transferencias cuenta a cuenta y pagos en comercios en hábito diario. El Bre-B de Colombia es la red interoperable de pagos instantáneos a la que se conectan bancos y billeteras. El QR unificado de Yape / Plin en Perú cubre una parte enorme del gasto presencial con billetera digital. Esos rieles son la distribución; las stablecoins son el saldo que financia el escaneo.
RedotPay ya vende una tarjeta Visa cripto aceptada en un supuesto de más de 130 millones de comercios, más P2P y pagos fiat que incluyen BRL y otras monedas de LatAm. Instant QR es el corte offline, de QR de comercio, de la misma propuesta: mantén un saldo ligado al dólar en la app y gástalo donde los locales ya apuntan la cámara. Los competidores corren el mismo corredor. KuCoin Pay lanzó un festival Scan & Pay de septiembre para Brasil, Argentina y Perú. Bybit Pay dijo el mismo día que se conectó al QR de Bre-B en Colombia. La noticia no es que una sola firma inventó el gasto por QR; es que otra app con nombre está enchufando saldos en stablecoins a los rieles que la gente ya usa.
Lo que aún falta en el anuncio
Un tuit de lanzamiento no es una tabla de comisiones. RedotPay no ha publicado, en los materiales citados aquí, el spread total de un ticket en BRL, COP o PEN, los límites diarios, qué stablecoins liquidan cada corredor, ni si funciona cualquier código estilo Pix / Bre-B / Yape o solo un subconjunto compatible. “Precio claro antes de pagar” es una promesa de interfaz; verifica el número en tu propio teléfono antes de tratarlo como barato.
El producto también es custodial. Los saldos viven en la pila de RedotPay hasta que gastas o retiras. Eso está bien para una app de pagos; no es autocustodia. Si tu meta es llaves que controlas tú, escanear para pagar no reemplaza retirar a una billetera que abres tú. Si tu meta es comprar el almuerzo en São Paulo, Bogotá o Lima sin un cash-out P2P aparte primero, ese es el producto que se está vendiendo.
El centro de ayuda de RedotPay sigue listando Estados Unidos, Venezuela y otras jurisdicciones como no compatibles para KYC. La disponibilidad está filtrada por cuenta y ubicación; un mapa de marketing no es licencia para asumir que todo lector puede abrir la función mañana.
El para qué del lector
El corte del 8 de septiembre pone en el tablero un corredor Instant QR sudamericano con nombre: Brasil, Colombia y Perú, pagado con stablecoins en una app que ya vende una tarjeta de gasto global. Para viajeros y freelancers que ya tienen USDT o USDC, la prueba práctica es si un QR real de comercio en esos tres países liquida a un tipo que aceptas. Para quien mira los rieles de pago en LatAm, es otro dato de que la pelea del gasto se mueve al QR del mostrador, no solo a la tarjeta de la billetera.
Esto es reportaje sobre un lanzamiento de producto, no una recomendación de fondear, gastar o dejar saldos en ninguna app custodial.