El banco central de Brasil obligará a los exchanges de cripto a preguntarte de qué productos quieres oír antes de mandarte promociones personalizadas. La Resolução BCB nº 602, aprobada por la junta del banco el 23 de octubre de 2026 y publicada en el Diário Oficial da União el 26 de octubre, es una norma definitiva. Sus obligaciones frente al cliente empiezan el 31 de marzo de 2027.
La resolución llama a este permiso autorização seletiva, es decir, autorización selectiva. Entre sus bases legales cita la Lei nº 14.478 de 2022, la ley brasileña de activos virtuales, y nombra a las sociedades de servicios de activos virtuales, conocidas como SPSAV, entre las instituciones alcanzadas.
Qué cambia en la app de tu exchange
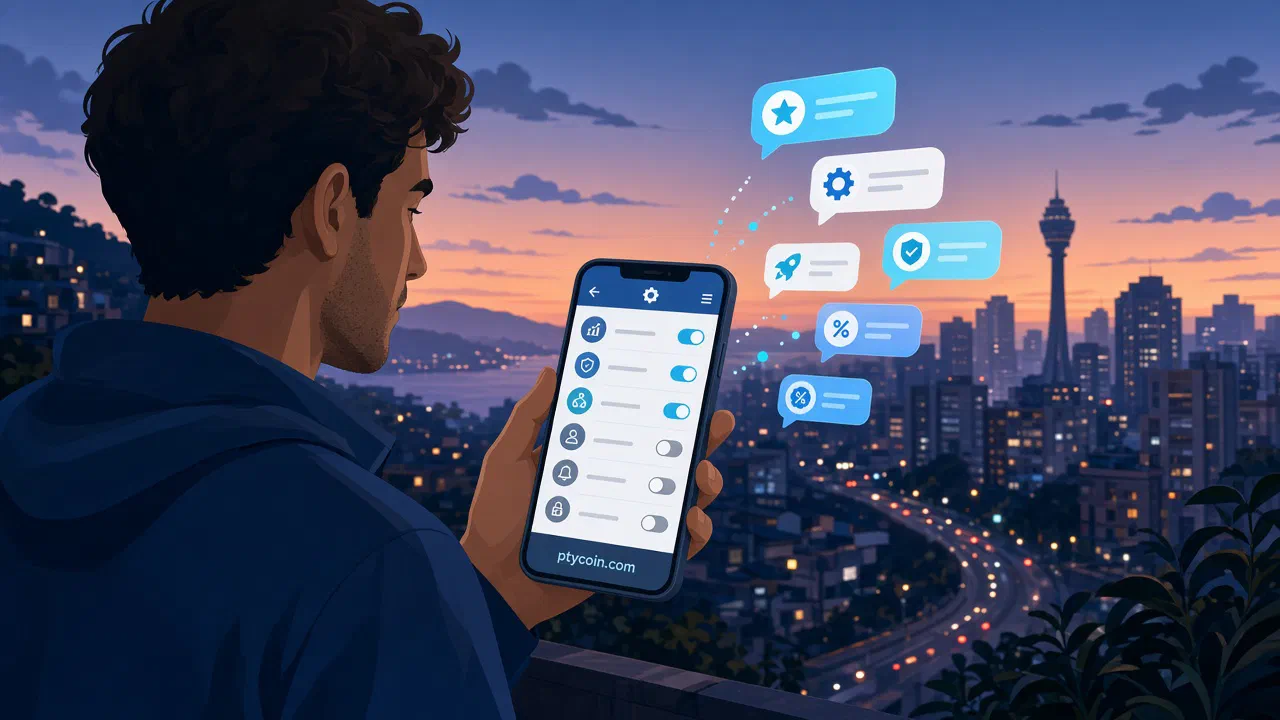
Desde el 31 de marzo de 2027, un exchange en Brasil tiene que darte una forma de marcar los productos y servicios sobre los que aceptas recibir publicidad y ofertas individuales. El exchange debe mostrar esa opción de forma visible en cada canal que usa para contactarte. Puedes retirar tu permiso cuando quieras, y el retiro surte efecto en el acto. El exchange además tiene que recordarte cada seis meses que puedes retirarlo.
Hay una trampa para quien no toca el ajuste. Según el artículo 4 de la resolución, si nunca marcas nada, el exchange puede seguir enviándote ofertas de todos sus productos.
A quién alcanza
La norma cubre dos grupos. Uno es cualquier institución autorizada por el BCB que anuncie a una persona crédito, servicios de activos virtuales, cambio o servicios de pago. El otro es una lista de sociedades supervisadas, entre ellas instituciones de pago, corredoras, distribuidoras de valores y SPSAV, cuando anuncian cualquiera de sus propios productos.
Solo cuentan los clientes que son personas naturales, incluidos los empresarios individuales. Las promociones dirigidas a empresas quedan fuera de la Resolução BCB nº 602.
Qué se considera una oferta
La resolución define la oferta activa, oferta ativa en portugués, como un mensaje comercial que la institución inicia por su cuenta, dirigido a un cliente identificado o identificable por cualquier canal, con el fin de que contrate, renueve o amplíe un producto sin haberlo pedido antes. También cuentan los mensajes de socios que actúan por el exchange, incluidos los esquemas de banca como servicio y los corresponsales en Brasil.
La lista de canales del artículo 4 es amplia. Incluye sitios web, apps, cajeros y plataformas digitales, luego mensajes instantáneos, correo, SMS, notificaciones push y asistentes virtuales, y luego terceros que trabajan para la institución. El texto dice “entre otros”, así que un canal que no aparece en la lista también queda cubierto.
Buscar por tu cuenta sigue siendo posible. Si tú buscas un producto y terminas esa búsqueda dentro de la sección de la app hecha para él, el exchange puede mostrártelo aunque hayas rechazado sus ofertas.
Límites extra para el crédito
El artículo 5 suma reglas más duras para el crédito y los productos de pago pospago. Las ofertas deben usar lenguaje claro y desalentar el endeudamiento excesivo. Para los clientes que la institución identifica como necesitados de más cuidado, por ejemplo porque su ingreso no cubre lo básico, porque su edad o escolaridad limita su conocimiento financiero o porque refinancian la tarjeta una y otra vez, cada producto necesita un sí aparte, renovado al menos cada año, y la oferta solo puede proponer pasar un saldo existente a mejores condiciones. El artículo 8 exige que toda oferta llegue después de que la institución compruebe que el crédito se ajusta al cliente y que este puede pagarlo.
Estas cláusulas de crédito pesan más para bancos y empresas de pago. Un exchange que también venda crédito tendría que cumplirlas.
Lo que deben hacer las instituciones por dentro
Las instituciones alcanzadas deben guardar los registros de estos procedimientos a disposición del banco central durante al menos cinco años y nombrar a un director responsable del cumplimiento. El artículo 12 les da 120 días desde la publicación para adaptar sistemas, controles internos y canales de atención. Según el artículo 14, los artículos 11 a 13 rigen desde la publicación y todo lo demás se aplica desde el 31 de marzo de 2027.
El banco central se reservó margen para precisar más. Según el artículo 11, puede dictar detalles sobre cómo deben aparecer los permisos y sus retiros en el recorrido del cliente, así que el aspecto final del ajuste en tu app todavía puede cambiar. La resolución también derogó el artículo 6 de la Resolução BCB nº 567 del 4 de mayo de 2026, con efecto desde la publicación.
Qué hacer
Cuando el ajuste aparezca en tu exchange, ábrelo y elige. Si lo dejas en blanco, el exchange puede seguir ofreciéndote de todo. Si después del 31 de marzo de 2027 te siguen llegando promociones de productos que desactivaste, el exchange no está cumpliendo la norma, y puedes reclamarle a él y al banco central.
En PTYcoin también explicamos el plazo de autorización de las SPSAV en la Resolução BCB nº 520 y el reporte al Coaf en las Resoluções BCB nº 588 y nº 589.